
Cara Kami Berinvestasi
Ringkasan
Kami mempertimbangkan pembelian saham jika ketiga syarat ini terpenuhi:
- Perusahaannya memiliki rekam jejak dan produk yang baik
- Perusahaannya dikelola oleh manajemen yang baik
- Harga sahamnya jauh di bawah perkiraan value perusahaan
Kami mempertimbangkan penjualan saham jika salah satu hal berikut terjadi:
- Harganya sudah mencapai value wajar yang kami perkirakan
- Alasan awal investasi kami ternyata keliru atau tidak lagi berlaku
- Ada peluang lain dengan selisih harga terhadap value wajar yang jauh lebih menarik
Sisa halaman ini menjelaskan dari mana perkiraan value perusahaan itu berasal, dan mengapa kami menghitungnya dengan sangat hati-hati.
Prinsip yang kami pegang: harga dan value perusahaan adalah dua hal yang berbeda
Harga saham jauh lebih fluktuatif dibanding value perusahaan. Harga dipengaruhi faktor sentimen yang belum tentu ada hubungannya dengan value perusahaan di masa depan. Berita mengikuti harga, bukan sebaliknya: pesimistis saat harga di bawah, euforia saat harga di atas.
Harga dan value perusahaan adalah dua hal yang berbeda
Harga saham bergerak di atas dan di bawah value perusahaannya. Kami bertindak berdasarkan selisihnya, bukan menebak waktu pasar.
- Value perusahaan (nilai intrinsik)
- Batas beli: 60% dari value perusahaan (margin of safety 40%)
- Harga saham di pasar
1. Kami membeli di sini
Harga masih bisa turun setelah kami membeli.
“Pidato Prabowo jelek” · “Jual saham Indonesia” · “Turun status ke pasar perintis”
2. Kami mengurangi posisi di sini
Harga masih bisa naik setelah kami menjual sebagian saham.
“Indonesia Emas 2045” · “IHSG menuju 10.000”
Karena itu kami hanya membeli saat harganya jauh di bawah value perusahaan, dan mengurangi posisi saat harganya mendekati value wajar. Kami tidak mencoba menebak titik terendah atau tertinggi.
Tugas kita sebagai investor adalah mengestimasi value perusahaan di masa depan dari suatu saham, lalu membandingkannya dengan harga sekarang. Apakah ada peluang? Pertanyaan berikutnya jelas: bagaimana cara menghitung value perusahaan itu?
Bagaimana cara menghitung value perusahaan?
Cara kami terinspirasi filosofi Discounted Cash Flow (DCF), formula valuasi yang dipakai di dunia keuangan formal. Intinya sederhana: value perusahaan adalah semua laba yang bisa dihasilkannya di masa depan, didiskontokan ke masa sekarang.
Didiskontokan artinya laba yang baru diterima bertahun-tahun lagi dihargai lebih rendah daripada laba yang diterima hari ini. Uang hari ini bisa langsung diputar, dan masa depan selalu mengandung ketidakpastian. Kami sepakat dengan prinsip itu. Yang kami hindari adalah kesan bahwa masa depan bisa dihitung dengan sangat presisi.
Permasalahan memakai formula DCF yang formal
Dalam bentuk formalnya, DCF terlihat seperti ini:
- laba pada tahun ke-t
- tingkat diskonto (WACC)
- jumlah tahun proyeksi
- perkiraan value perusahaan setelah tahun proyeksi
Rumusnya tidak salah. Masalahnya, hasilnya bergantung pada banyak asumsi masa depan yang bisa meleset. Misalnya, untuk menilai sebuah jaringan kedai kopi dengan formula ini, kita perlu memperkirakan:
- Penjualan akan tumbuh seberapa cepat? Apakah pelanggan terus bertambah dan harga jual bisa dinaikkan selama lima atau sepuluh tahun ke depan? Ini menentukan laba tiap tahun (E) dalam rumus.
- Berapa uang yang benar-benar tersisa? Harga kopi, sewa, gaji, dan biaya membuka cabang bisa naik lebih cepat daripada penjualan.
- Bagaimana suku bunga ke depan? Tingkat diskonto (WACC) dibangun dari suku bunga dan imbal hasil yang diminta investor, bertahun-tahun ke depan. Perubahan kecil pada angka ini bisa mengubah hasil akhirnya secara besar.
- Berapa value perusahaan setelah masa perkiraan itu? Kita masih perlu memperkirakan value kedai setelah tahun kelima atau kesepuluh. Angka ini disebut terminal value, dan sering menyumbang sebagian besar hasil akhir, padahal itu bagian masa depan yang paling sulit diperkirakan.
Contoh ilustratif: hitungannya benar, asumsinya meleset
Kita mengasumsikan penjualan kedai tumbuh 10% per tahun, biaya terkendali, dan suku bunga tetap rendah. Dengan asumsi itu, sahamnya terlihat murah.
Ternyata penjualan hanya tumbuh 3%, harga bahan baku naik, dan bunga pinjaman ikut naik. Rumusnya tidak berubah, tetapi perkiraan value perusahaannya bisa turun jauh. Saham yang tadinya terlihat murah bisa jadi tidak semurah yang kita kira.
Jadi, tantangannya bukan sekadar menghitung rumus, melainkan seberapa masuk akal perkiraan yang dimasukkan. Hasil yang terlihat presisi belum tentu akurat jika asumsi dasarnya meleset. Karena itu kami mempertahankan filosofi DCF, tetapi membatasi jumlah asumsi yang harus benar agar sebuah investasi masuk akal.
DCF versi realistis untuk pasar saham Indonesia
Seperti apa DCF yang realistis dan praktis untuk dipakai di pasar saham Indonesia? Kami memangkas asumsinya sampai tersisa tiga hal:
- Pertumbuhan = 0. Kami mengasumsikan laba normal yang sama setiap tahun, tanpa pertumbuhan. Bisnis tetap harus masuk akal pada harga beli meskipun cerita pertumbuhannya tidak terwujud.
- Terminal value = 0. Setelah tahun-tahun yang kami hitung, tidak ada nilai sisa yang kami tambahkan.
- Hanya menghitung sejumlah tahun tertentu. Kami memperkirakan berapa tahun ke depan perusahaan ini masih bisa bertahan dan menghasilkan laba, lalu hanya laba selama tahun-tahun itu yang kami hitung. Jumlah tahun inilah yang kami sebut Fair Payback Period.
Dengan tiga penyederhanaan itu, deretan penjumlahan pada formula DCF menyusut menjadi satu perkalian:
- Tanpa pertumbuhan
- Tanpa terminal value
- Hanya tahun yang bersedia kami bayar
Apa itu Fair Payback Period?
Membeli saham berarti memiliki sebagian dari sebuah bisnis. Karena itu kami mulai dari pertanyaan sederhana:
Jika saya membeli seluruh bisnis ini, berapa tahun laba yang dibutuhkan untuk menyamai harga yang saya bayar?
Fair Payback Period adalah jawaban kami: berapa tahun laba normal yang bersedia kami bayar untuk memiliki bisnis dengan kualitas dan risiko tersebut. Ini alat untuk menilai harga, bukan janji bahwa laba akan dibagikan seluruhnya atau modal Anda akan kembali dalam jangka waktu tersebut.
Misalnya, sebuah kedai kopi dijual seharga Rp1 miliar dan menghasilkan laba Rp100 juta per tahun. Dengan asumsi laba tetap, akumulasi laba selama 10 tahun setara dengan harga belinya. Prinsip yang sama kami pakai untuk saham: di balik setiap kode saham ada bisnis yang menghasilkan laba.
Pembanding: obligasi pemerintah
Berapa tahun yang pantas? Pembanding kami adalah obligasi pemerintah. Sebagai ilustrasi, obligasi pemerintah dengan imbal hasil 6,5% per tahun memerlukan sekitar 15 tahun agar akumulasi bunga sederhananya menyamai modal awal. Angka ini pembanding dalam menilai bisnis, bukan pernyataan tentang imbal hasil obligasi saat ini.
Pembanding ini menjadi batas atas. Bahkan bisnis yang sangat baik tidak kami hargai lebih dari sekitar 15 tahun laba normal, karena bisnis menghadapi persaingan, risiko salah kelola, dan perubahan ekonomi yang tidak dihadapi obligasi pemerintah. Semakin tidak pasti labanya, semakin sedikit tahun yang bersedia kami bayar.
Apa yang menentukan jumlah tahunnya?
Untuk setiap perusahaan, kami mengajukan pertanyaan-pertanyaan berikut:
- Moat perusahaan. Moat adalah keunggulan bersaing yang membuat perusahaan bisa bertahan dari kompetisi dan tuntutan zaman. Apakah produknya masih dibutuhkan orang sepuluh tahun lagi? Apakah pesaing mudah meniru bisnisnya?
- Pricing power. Apakah perusahaan bisa menaikkan harga tanpa ditinggal pelanggan?
- Alokasi modal. Laba yang dihasilkan dipakai untuk apa? Apakah dividennya wajar dan konsisten, dan ekspansinya masuk akal? Sama pentingnya bagi kami: bagaimana perlakuan perusahaan terhadap investor ritel? Apakah keputusannya menguntungkan kita sebagai pemegang saham minoritas, atau hanya menguntungkan pengendali perusahaan?
- Kendali utang. Apakah utangnya dikelola dengan hati-hati, atau nekat?
Semakin kuat dan dapat diandalkan bisnisnya, semakin panjang Fair Payback Period yang bersedia kami berikan, tetapi tidak pernah melebihi pembanding obligasi pemerintah. Kami tidak membeli hanya karena harga turun atau ceritanya menarik. Kualitas bisnis dan harga yang dibayar harus sama-sama masuk akal.
Apa itu True Earnings?
True Earnings adalah perkiraan laba tahunan yang realistis: laba pada kondisi normal, setelah membersihkan keuntungan dan kerugian yang hanya terjadi sekali. Untuk industri siklikal seperti batu bara, nikel, dan minyak kelapa sawit, kami tidak menganggap laba saat harga komoditas sedang tinggi akan terus berulang. Angka ini tetap sebuah estimasi, bukan fakta tentang masa depan.
Kami memperkirakan value seluruh bisnis terlebih dahulu: Fair Payback Period dikalikan True Earnings. Setelah itu, value tersebut dibagi jumlah saham untuk mendapatkan perkiraan value wajar per saham.
Kapan kami membeli?
Bahkan setelah memakai asumsi konservatif, kami umumnya baru mempertimbangkan pembelian pada sekitar 60% atau lebih rendah dari perkiraan value perusahaan. Artinya, kami meminta margin of safety setidaknya sekitar 40% di atas kehati-hatian yang sudah ada dalam valuasi.
Margin of safety adalah ruang pengaman jika perkiraan kami tidak tepat atau kondisi pasar memburuk lebih lama dari dugaan. Ruang pengaman membantu membatasi risiko, tetapi tidak menghilangkan kemungkinan kerugian.
Jika bisnis tetap sehat dan pasar kembali mengakui valuenya, harga saham berpotensi mendekati value wajarnya. Selama menunggu, investor juga dapat menerima dividen apabila perusahaan membagikannya.
Kapan kami menjual?
- Ketika harga saham mencapai perkiraan value wajarnya.
- Ketika ada peluang lain dengan margin of safety yang jauh lebih menarik. Tetap bertahan pada saham lama bisa berarti melewatkan peluang yang lebih baik.
- Ketika alasan awal investasi tidak lagi berlaku atau analisis kami ternyata keliru. Kami bisa membuat kesalahan dan perlu menanggapinya dengan jujur.
Mengapa mengurangi saham yang sedang naik?
Jika harga saham naik tajam sementara value perusahaannya relatif tetap, diskon yang membuat kami membelinya menjadi lebih kecil. Sebagai ilustrasi, saham yang dibeli pada 60% dari value perusahaan lalu naik ke 85–90% tidak lagi menawarkan ruang pengaman yang sama. Bisnis lain dengan kualitas yang sepadan pada harga 55% dari value perusahaannya bisa menjadi penggunaan modal yang lebih menarik.
Karena itu kami dapat menjual sebagian posisi, bukan karena tidak lagi menyukai perusahaannya atau merasa sudah menemukan harga puncak, tetapi karena opportunity cost dan ruang pengamannya berubah. Harga masih bisa naik setelah kami menjual, sama seperti harga bisa turun setelah kami membeli. Kami tidak mengandalkan kemampuan menebak titik balik tersebut.
Logika yang sama menjelaskan mengapa kami tidak otomatis menambah saham yang sedang naik. Membayar lebih mahal untuk laba yang sama berarti perlindungan lebih kecil bagi modal tambahan. Sebaliknya, saham yang harganya belum bergerak tidak otomatis buruk: jika bisnis terus menghasilkan laba dan alasan investasi tetap kuat, diskonnya bisa tetap lebar atau makin menarik. Yang menentukan adalah bisnis dan harga, bukan label saham pemenang atau pecundang.
Contoh: perusahaan manufaktur
- Kami memperkirakan True Earnings sebesar Rp100 miliar per tahun.
- Kami menilai Fair Payback Period 10 tahun wajar untuk kualitas dan risiko bisnis ini.
Value perusahaan: 10 tahun dikalikan Rp100 miliar per tahun, yaitu Rp1 triliun.
Pada harga Rp700 miliar, bisnis tersebut memang berada di bawah perkiraan value perusahaannya, tetapi diskon 30% belum memenuhi margin of safety sekitar 40% yang kami cari. Harga sekitar Rp600 miliar atau lebih rendah mulai memenuhi sisi harga dari kriteria kami, dengan kualitas bisnis dan alasan investasi tetap harus diperiksa. Harga murah saja tidak cukup.
Satu penggaris untuk semua perusahaan yang kami riset
Setiap perusahaan yang pernah kami riset kami tempatkan pada satu penggaris yang sama: berapa tahun laba normal yang bersedia kami bayar. Berikut gambaran cakupan riset kami, tanpa kode saham.
Penggaris valuasi kami: berapa tahun laba yang kami bayar untuk setiap perusahaan yang kami riset
Ilustrasi. Setiap titik adalah satu perusahaan dalam cakupan riset kami, ditempatkan pada Fair Payback Period-nya.
- Satu titik = satu perusahaan yang pernah kami riset
- Pembanding: obligasi pemerintah, sekitar 15 tahun
Makin ke kiri, makin lemah kualitas bisnisnya: labanya siklikal, utangnya besar, pricing power-nya tipis, moat-nya lemah, hanya hidup dari hype sesaat, dan sebagainya. Untuk bisnis seperti ini kami menuntut imbal hasil lebih tinggi, alias balik modal lebih cepat, sehingga tahun yang bersedia kami bayar lebih sedikit. Makin ke kanan, makin bisa diandalkan bisnisnya, dan kami bersedia membayar lebih banyak tahun, mendekati obligasi pemerintah.
Kerangka ini tidak hanya kami pakai untuk saham publik. Co-Founders Recompound memakai penggaris yang sama saat mengevaluasi peluang kongsian di bisnis private: berapa tahun laba normal yang masuk akal untuk dibayar, dan berapa diskon yang kami minta dari angka itu. Kerangkanya timeless dan universal. Bisnis apa pun, publik atau private, besar atau kecil, pada akhirnya dinilai dari laba yang bisa dihasilkannya dan harga yang harus dibayar untuk itu.
Mengapa sekonservatif ini?
Dari mana kami berani menyebut cara ini konservatif? Lihat lagi asumsinya. Kami menganggap perusahaan hanya menghasilkan laba selama sejumlah tahun tertentu, seolah-olah setelah itu perusahaannya tidak ada lagi. Kami tidak menghitung pertumbuhan sama sekali. Kami tidak menambahkan nilai sisa. Lalu, dari angka yang sudah dipangkas itu, kami masih meminta diskon sekitar 40% sebelum membeli.
Jika perusahaan ternyata tumbuh atau bertahan jauh lebih lama dari periode itu, manfaatnya adalah bonus yang tidak perlu kami bayar di muka. Namun, asumsi tanpa pertumbuhan bukan skenario terburuk: laba tetap bisa turun atau bisnis bisa gagal. Karena itu kami tetap membutuhkan riset dan margin of safety.
Kami memilih sekonservatif ini karena ada tiga hal yang bisa salah: perkiraan True Earnings kami, penilaian Fair Payback Period kami, dan keadaan dunia yang ternyata berbeda dari dugaan. Menambah angka desimal pada model tidak menghilangkan ketidakpastian itu. Kami lebih memilih estimasi yang cukup masuk akal dengan ruang pengaman besar daripada angka yang terlihat presisi tetapi bergantung pada terlalu banyak tebakan.
Faktor makro seperti suku bunga, harga komoditas, dan konflik geopolitik sangat sulit diprediksi, bahkan oleh institusi sebesar J.P. Morgan. Dalam catatan Oil Markets Weekly berjudul “Dry powder”, tertanggal 17 September 2026, di tengah ketidakpastian akhir konflik Iran dan dampaknya terhadap pasar minyak, mereka mengakui:
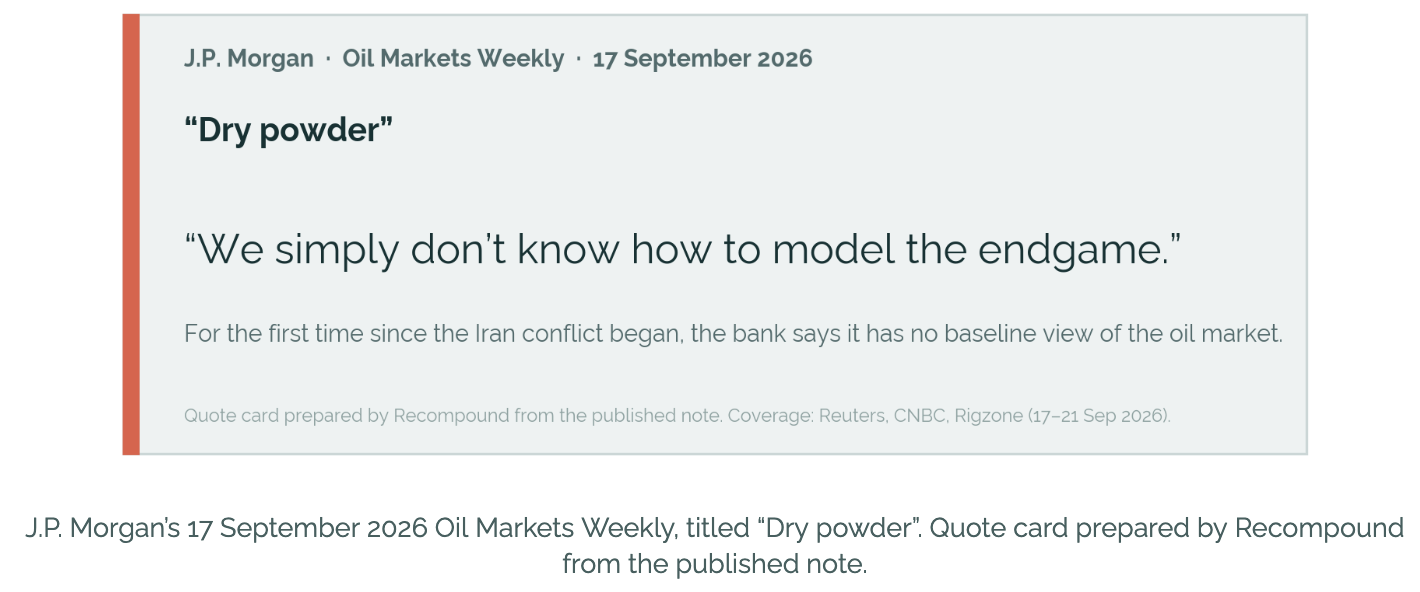
Di sinilah paradoksnya. Rahasia compounding kekayaan dalam jangka panjang bukanlah mengejar return yang paling tinggi, dan bukan pula menjadi orang paling pintar dalam menebak apakah suatu peristiwa akan terjadi. Jika institusi sebesar J.P. Morgan saja mengaku tidak bisa memprediksi harga komoditas, kami tidak akan menggantungkan keputusan investasi pada ramalan seperti itu. Rahasianya justru jauh lebih sederhana: membeli perusahaan jauh di bawah value perusahaannya.
Kami selalu percaya pada satu prinsip: urus dulu downside-nya, dan upside akan mengurus dirinya sendiri. Membeli dengan margin of safety yang lebar adalah cara kami mengurus downside itu. Jika perkiraan kami meleset, ruang pengamannya membatasi kerugian. Jika kami benar, cepat atau lambat pasar mengakui value perusahaannya, dan kami tidak perlu menebak kapan. Selisih antara harga dan value itulah yang bekerja untuk kami, bukan kemampuan meramal.
Mengapa “mengurus”, bukan “menghilangkan”? Karena pasar saham penuh ketidakpastian. Faktor X, hal-hal yang tidak bisa diprediksi siapa pun, sangat berperan dalam nasib seorang investor, dan tidak ada margin of safety yang bisa menghapusnya sepenuhnya. Yang bisa kami kendalikan hanyalah harga yang kami bayar dan kualitas bisnis yang kami beli. Jika kami serius dan konsisten mengurus downside dengan cara itu, percayalah, “hoki” akan datang dengan sendirinya dan memberikan upside yang lebar.
Memang terdengar counter-intuitive, tetapi begitulah kenyataannya, dan sudah kami buktikan sendiri: pada kekayaan kami, keluarga kami, maupun pada portofolio client Recompound.
Soal timing: kapan harga bergerak, tidak ada yang tahu
Pertanyaan yang paling sering kami terima dari client bukan soal bisnisnya, melainkan soal waktunya. Dua versi yang hampir selalu muncul:
“Kenapa kita nambah di saham A? Sudah dua tahun dipegang, harganya belum jadi apa-apa.”
“Saham B baru seminggu dibeli langsung naik 20%. Kenapa tidak jual saham A saja dan pindah ke saham B?”
Kedua pertanyaan ini berangkat dari anggapan yang sama: bahwa kami tahu, atau seharusnya tahu, kapan harga akan bergerak. Kami tidak tahu. Tidak ada yang tahu. Bisa seminggu, bisa tiga tahun. Yang kami tahu hanya dua angka: berapa laba yang dihasilkan bisnisnya, dan berapa harga yang diminta pasar hari ini. Setiap keputusan kami berangkat dari dua angka itu, bukan dari sudah berapa lama sahamnya dipegang atau sudah berapa persen harganya naik.
Saham A: sudah dua tahun dipegang, harganya belum ke mana-mana
Dua tahun harga tidak bergerak bukan berarti dua tahun tidak terjadi apa-apa. Selama itu perusahaannya tetap beroperasi, tetap menghasilkan laba, dan dalam banyak kasus tetap membagikan dividen. Yang diam hanya harganya, dan harga, seperti kami jelaskan di awal halaman ini, bukan value perusahaan.
Jika labanya tetap atau naik sementara harganya diam, diskonnya tidak mengecil. Bisa jadi malah makin lebar. Bagi kami itu alasan untuk menambah, bukan untuk pergi. Kami membayar harga yang sama, atau lebih murah, untuk laba yang sama atau lebih besar. Lama dipegang tidak masuk hitungan, karena pasar tidak peduli sudah berapa lama kita menunggu.
Yang bisa mengubah pikiran kami soal saham A bukan waktu, melainkan bisnisnya: labanya turun berkepanjangan, manajemennya mulai merugikan pemegang saham minoritas, atau alasan awal kami ternyata keliru. Selama itu tidak terjadi, kami bersabar, dan dividennya membayar kami selama menunggu.
Saham B: baru seminggu, langsung naik 20%
Naik 20% dalam seminggu memang menyenangkan, tetapi lihat apa yang sebenarnya berubah. Bisnis saham B tidak menjadi 20% lebih baik dalam tujuh hari. Yang berubah hanya harganya. Artinya, diskon saham B terhadap value perusahaannya justru menyusut. Saham B hari ini lebih mahal daripada saat kami membelinya, sementara saham A masih sama murahnya.
Menjual saham A untuk menambah saham B berarti melepas bisnis yang masih berdiskon lebar demi membayar lebih mahal bisnis yang diskonnya sudah menyusut. Itu kebalikan dari cara kami membeli. Jika selisihnya sudah cukup jauh, yang kami lakukan justru sebaliknya: mengurangi saham B dan memindahkan uangnya ke yang masih murah, dan itu bisa saja saham A.
Satu hal lagi yang perlu kami katakan dengan jujur: tidak ada yang tahu saham B akan naik minggu itu. Kami membelinya karena murah, bukan karena tahu kapan harganya bergerak. Seandainya pasar baru mengakuinya tiga tahun lagi, kami tetap akan membelinya. Giliran saham B kebetulan saja datang lebih cepat.
Giliran setiap saham datang pada waktunya sendiri
Dalam satu portofolio yang berisi sejumlah perusahaan yang dibeli dengan diskon, selalu ada yang harganya bergerak duluan dan ada yang menunggu lebih lama. Mana yang duluan tidak bisa kami tebak di muka, dan memang tidak perlu kami tebak. Tugas kami memastikan setiap saham di dalamnya dibeli jauh di bawah value perusahaannya dan bisnisnya tetap sehat. Giliran masing-masing akan datang, cepat atau lambat. Jika kami terus memindahkan uang ke saham yang sudah naik, kami akan selalu membeli setelah harganya mahal dan menjual sebelum gilirannya tiba.
Intinya
Kami tidak berinvestasi karena merasa paling mampu meramal. Kami berusaha membeli bisnis yang tetap masuk akal dengan sedikit asumsi, asumsi yang konservatif, dan ruang pengaman jika kami salah. Itulah penghubung antara filosofi DCF, cara kami menghitung value perusahaan, dan keputusan membeli maupun menjual. Kapan harga bergerak tidak masuk dalam keputusan itu, karena memang tidak bisa diketahui siapa pun.